ВТБ в худшую сторону отличается от Сбера и других более эффективных банков. Одна из главных проблем ВТБ заключается в хронической нехватке капитала. После народного IPO «размытие» доли акционеров проходило через привилегированные акции. Сейчас, когда ВТБ в очередной раз снизил дивиденды из-за недостатка капитала, вдруг возник вопрос о выкупе привилегированных акций, что выглядят мягко говоря нелогично. Что ожидать от банка и какой у него есть потенциал?
В начале предлагаем посмотреть на саму операционную деятельность ВТБ. Чистый процентный доход продолжает расти. Прибавка составила 23%.
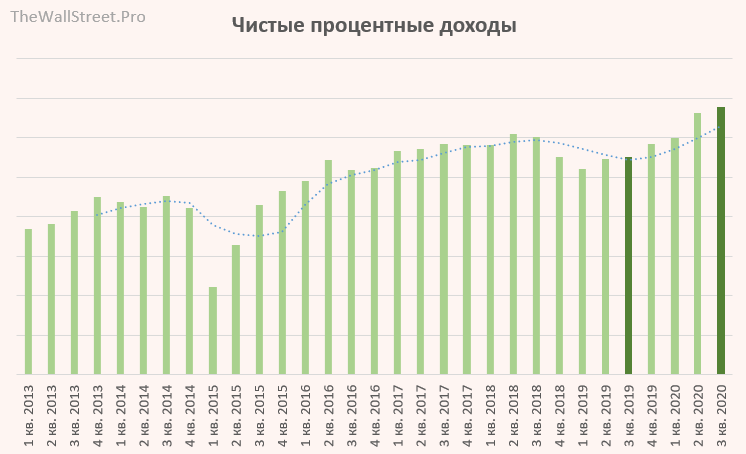
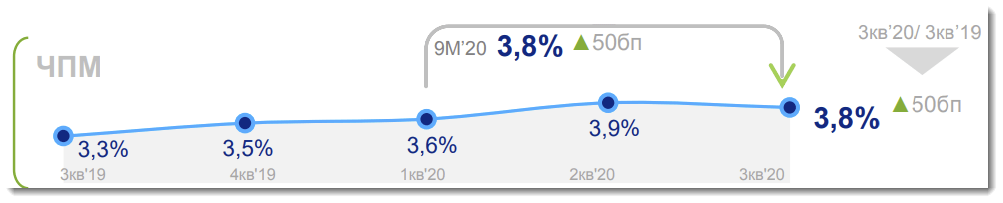
Происходит такой рост за счет снижения стоимости фондирования (депозиты дешевеют быстрее чем кредиты), а также благодаря росту кредитования после весенних ограничений. Чистая процентная держится на высоком для ВТБ уровне. В сравнении со Сбером ВТБ по этому показателю менее эффективен.
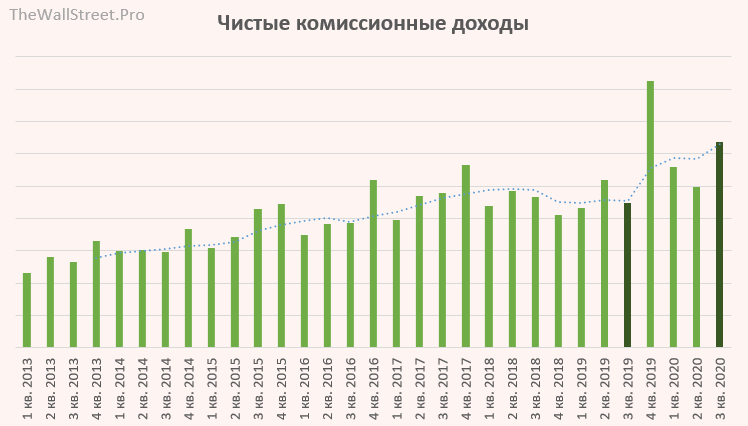
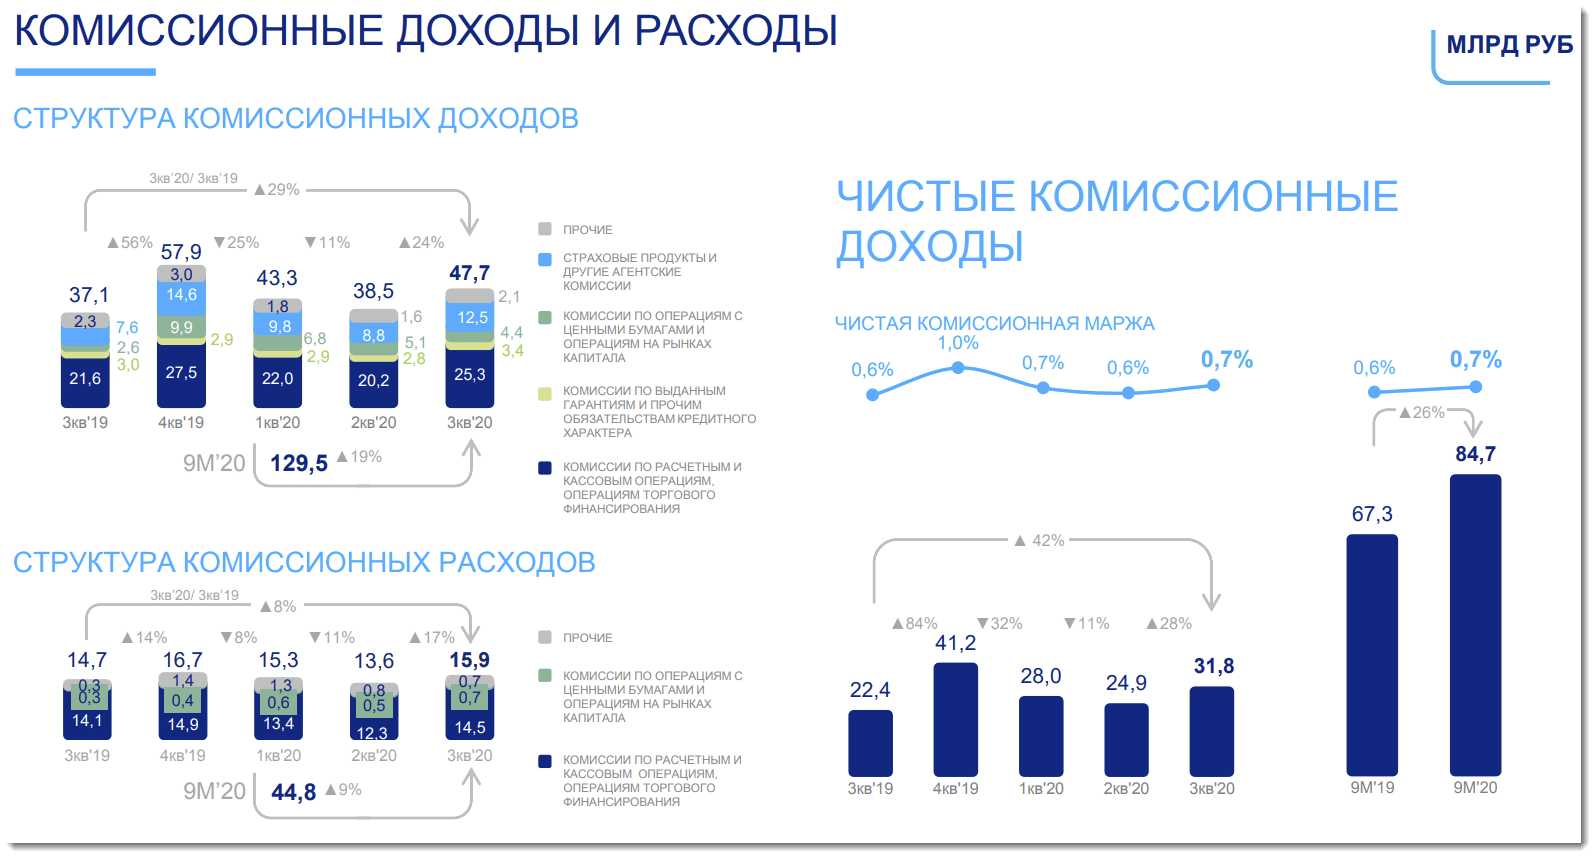
Чистый комиссионный доход вырос на 42%. Этому способствовал рост деловой активности, а также бухгалтерский трюк с признаем дохода по страховкам наперед.
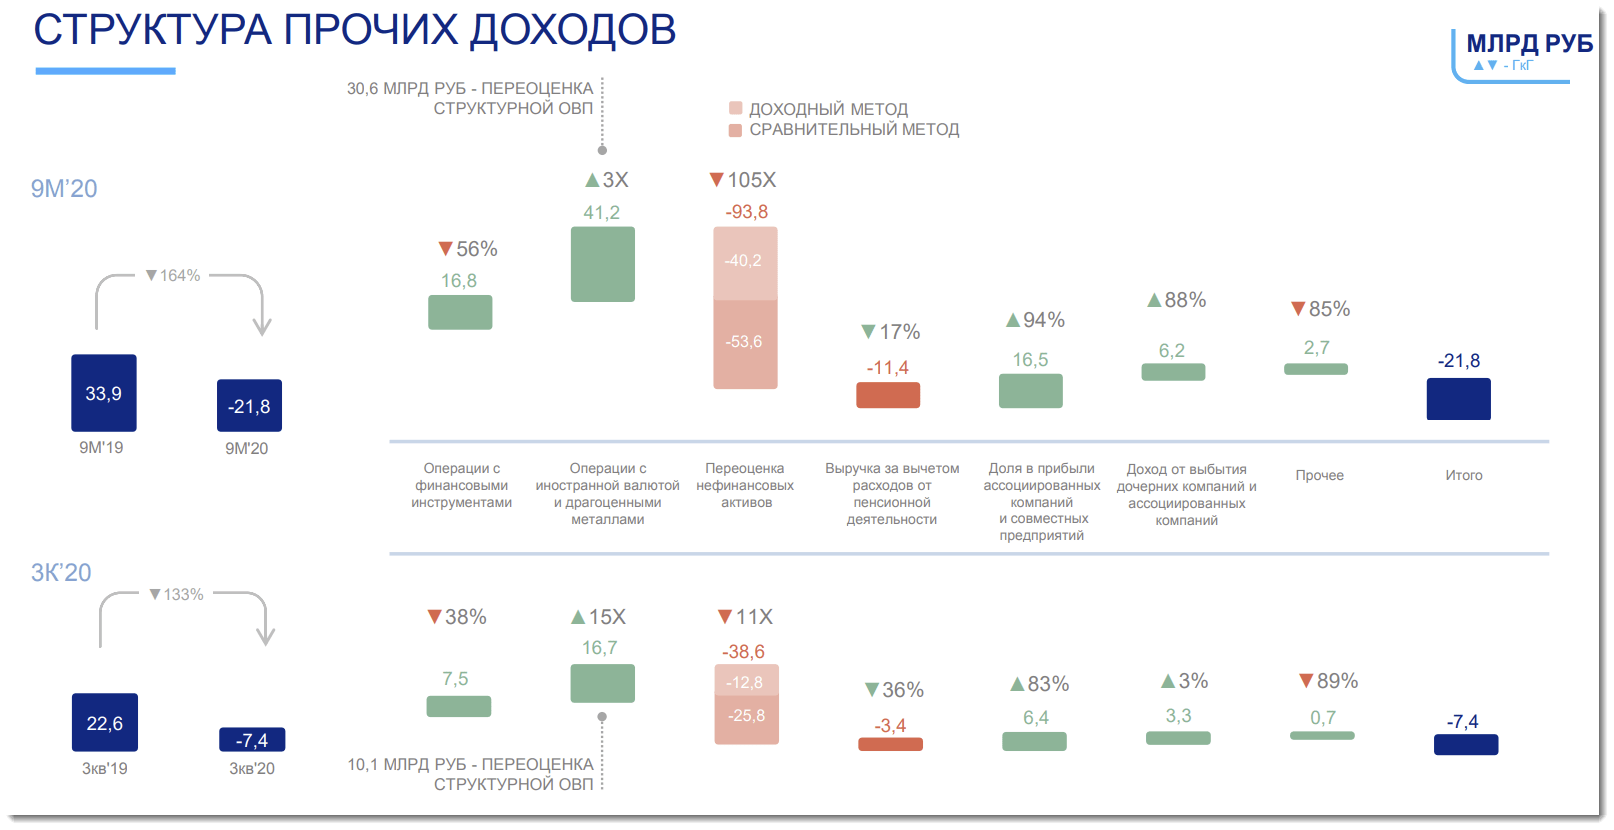
Прочие доходы показали отрицательный прирост в основном за счет переоценки непрофильных активов (ВТБ Арена и прочее). Тут всё ожидаемо.
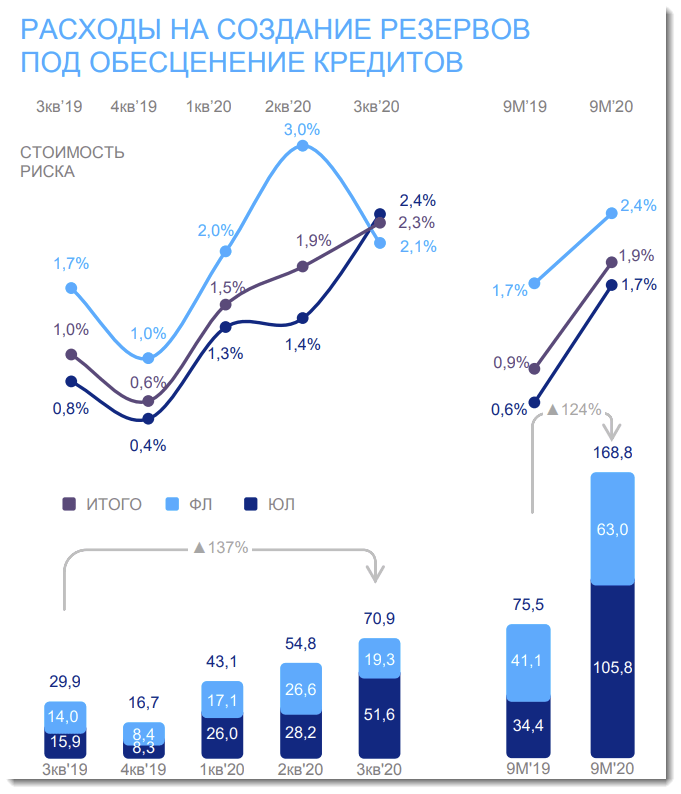
Расходы по созданию резервов до сих пор увеличиваются. Сбер зарезервировал в первом квартале самую большую сумму, ВТБ, на наш взгляд, создает резервы по факту. В четвертом квартале по всей видимости будет пик или даже снижение расходов.
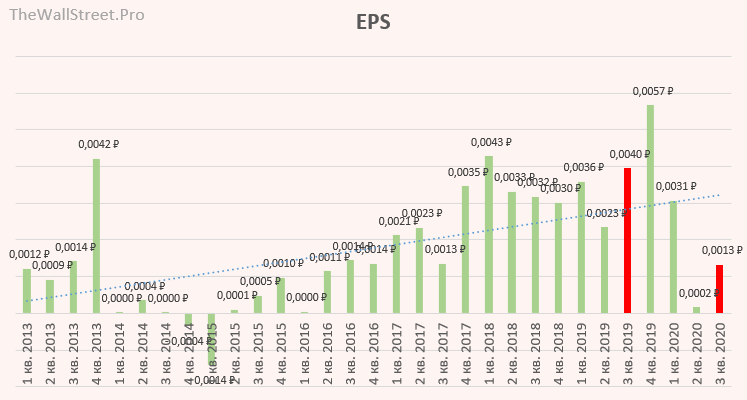
Чистая прибыль ниже уровня прошлого года на 66%.
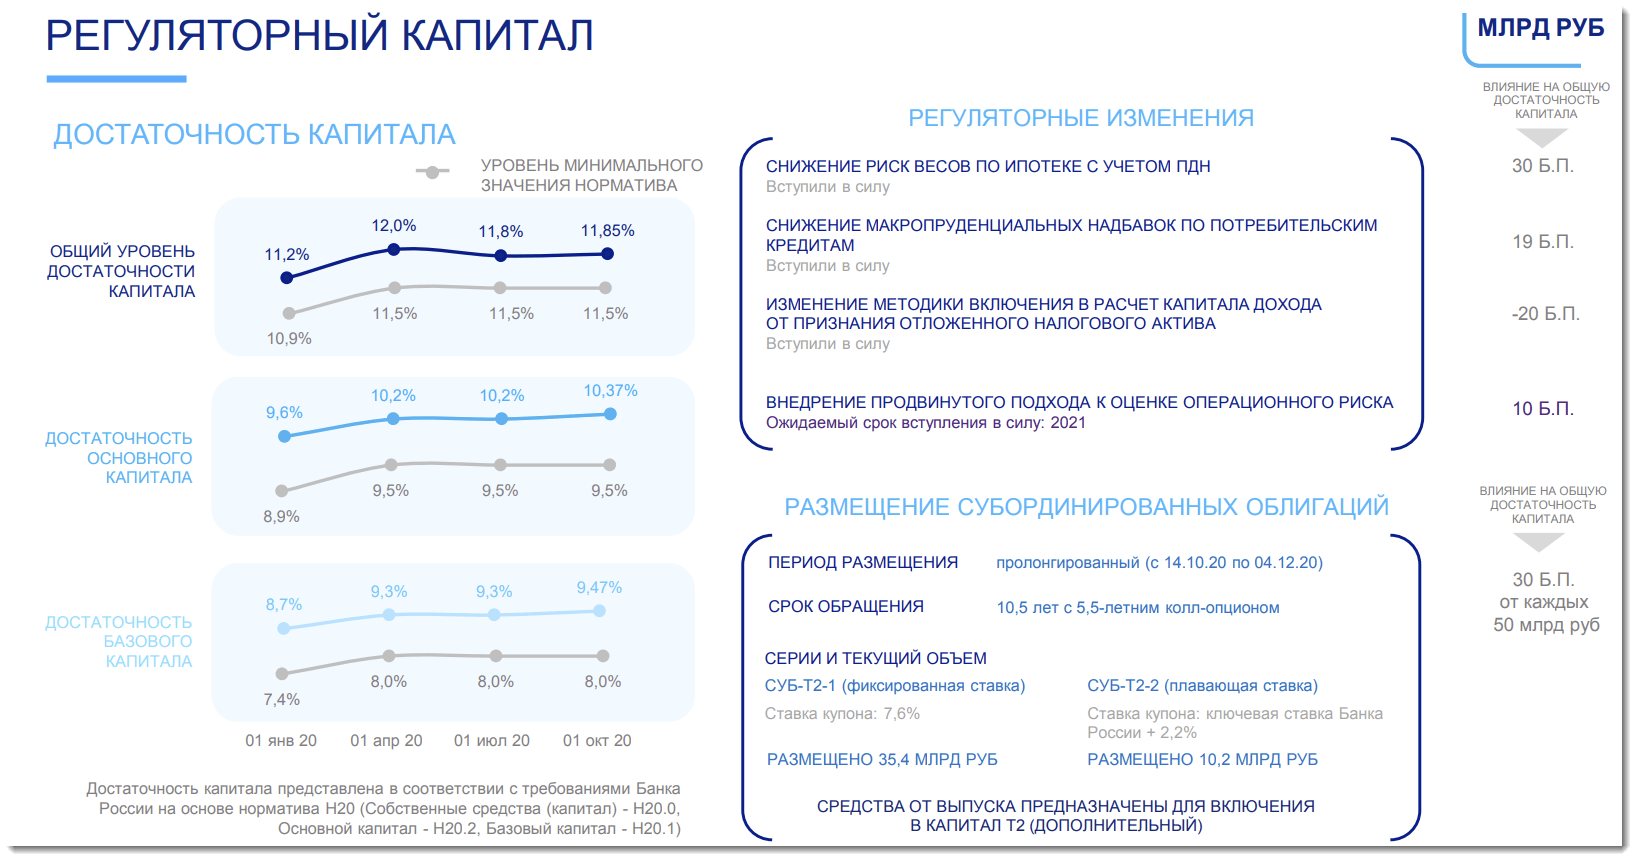
Основная болезнь ВТБ (про другие как-нибудь отдельно освятим) заключается в хронической нехватке капитала. Сейчас, когда идет рост кредитования на фоне низких ставок, требуются ресурсы в виде капитала. У эффективных банков пополнение капитала идет за счет поступлений от чистой прибыли за вычетом дивидендов. ВТБ зарабатывает слишком мало на свой капитал, и поэтому вынужден искать другие способы пополнения нормативов. Предлагается выпустить субординированные облигации (облигации, по которым в случае дефолта выплаты осуществляются не в первую очередь, и которые могут быть использованы в качестве дополнительного капитала) в валюте с расчетами в рублях и просто рублевые суборды, размещение которых уже идет. В зависимости от объёма выпуска банк сможет поднять свой общий уровень достаточности капитала.
А вот что может снизить уровень капитала, так это выкуп «префов», который сейчас обсуждÐ